49号令下ODI备案分红怎么汇回?合规路径(附ODI代办公司推荐)
ODI备案后分红合规汇回,先完成境外利润完税审计和分红决议,再凭备案证书、审计报告、完税凭证办外汇登记,49号令下留意再投资报告。
一、利润明明赚了,为什么卡在境外汇不回来
下面几幕,做金属材料、消费电子这类外贸生意的老板最常遇到。场景一:中国香港子公司账上躺着利润,境内母公司催着分红,可境外公司从没做过年度审计,也没留完税凭证,银行柜面一句”先补审计报告和完税证明”就把汇出申请退回去。场景二:当年只办了双证,没到银行做外汇登记,董事会分红决议也开好了,钱却卡在境外账户出不来。场景三:架构上叠了两层境外主体,银行要求穿透说明资金来源与每层持股,境内股东说不清哪笔利润对应哪次出资,被反复追问。
还有一种更容易被忽视:境外投资备案时的投资额、股比是当年填的,分红决议里的分配比例却按现在的股权结构写,两处要素对不上,银行会质疑分红规模是否合理,要求先办变更或出书面说明。这些场景看着像银行设卡,根源都在于境外那几年的账、税、决议没和备案文件对齐。
二、先判断三件事,再谈怎么汇
利润能不能合规回来,不看”赚了多少”,看三件事能不能对上。第一看境外账税是否完整:有没有审计报告、完税凭证,报告里的可分配利润能不能算出这次分红的额度。第二看要素是否一致:分红决议的主体名称、股比、金额,要和备案通知书、企业境外投资证书对得上;当年备案后发生过增资、减资或股权变更却没办变更的,先补变更再谈汇出。第三看外汇端是否通:资金出境与利润回笼常说的海外投资备案,指向的就是两证配套的外汇登记,没做这一步,钱到了境外也回不来。
按这三条过一遍,能汇、要补、要变更基本就分清楚了。落到纸面,就是下面这张对照表。
| 分红汇回环节 | 要备材料 | 常见卡点 |
|---|---|---|
| 境外审计与完税 | 审计报告、财务报表、完税凭证 | 没审计就申请分红,柜面直接退回 |
| 分红决议与要素核对 | 董事会分配决议、股东名册、两证 | 分配比例与备案股比、金额对不上 |
| 外汇登记与利润汇出 | 备案通知书、完税凭证、银行单证清单 | 只办双证没做外汇登记,利润卡境外 |
| 穿透说明与后续报告 | 资金来源说明、每层持股图、再投资报告 | 多层架构说不清、再投资漏报。 |
按这几条,金兔国际接案时会先把审计报告的可分配利润与两证要素并到一张表里核一遍,缺哪份先列清单给客户补齐,再谈向银行递交。
三、照这五步走,分红汇回少走弯路
第一步做境外侧收尾:弥补以前年度亏损、按章程提取公积、完成年度审计与当地申报,把完税凭证收齐。第二步开董事会或股东会分红决议,写明可分配利润、分配比例和每位股东到手金额,决议日期、币种与金额要和审计报告一致。第三步核备案要素:把两证编号、主体名称、投资额、股比与决议逐项比对,有变更的先办变更;49号令下再投资报告取消3亿美元门槛,但报告义务并没有取消。第四步到银行办外汇登记与利润汇出,递交备案通知书、企业境外投资证书、审计报告、完税凭证、分红决议和资金来源说明,多层架构再补一张每层持股路径图。第五步做境内税务处理,境外已缴所得税凭完税凭证按规定抵免,整套底稿留档备查。

分红汇回材料按境外账税、决议、备案、银行四栏装订,缺项一眼就能看出来。
四、两个香港平台项目:钱怎么出去、利润怎么回来
苏州一家金属材料公司在香港新设全资子公司做进出口贸易,中方投资额146.5万美元(1000万元人民币,自有资金),1个工作日拿证,2026年7月20日取得证书。老板手上有闲置资金,想通过香港公司做贸易,核心诉求正是资金合规出境、日后利润能顺利回笼——这类项目从备案那天起,就要把出资流水和回笼路径留成能对得上的底稿。苏州金属材料香港项目原文。
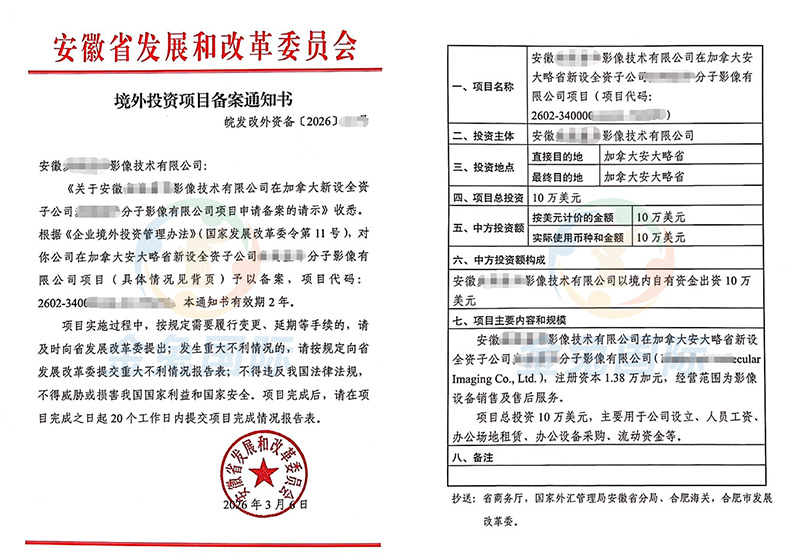
该项目的备案证书,是日后判断分红规模是否与投资额匹配的基础凭证。
成都一家科技公司同样在香港新设子公司做存储设备进出口贸易,中方投资额20万美元,18个工作日办结,由四川省发改委备案,证书有效期2年。项目亮点是提供了完整的银行流水溯源,并明确限制技术数据出境——做硬件贸易的境外主体,分红汇回时银行会顺带看资金路径和经营范围里有没有数据出境的敏感项。成都科技香港项目原文。两例金额不同,共同点是前期备案材料做扎实,后面分红才有据可依。
五、关于分红汇回最常搜的六个问题
Q:境外公司没做审计,分红能直接汇回吗?
A:不能。银行受理利润汇出要审计报告和完税凭证,先补做年度审计、把税报完,再谈分红决议和汇出,否则柜面就会退回。
Q:只办了两证没做外汇登记,利润怎么汇回来?
A:先补外汇登记。两证只证明境内备案办完,资金进出还要银行那一道;没登记的钱卡在境外账户,补完登记才能按单证汇出。
Q:分红金额比当年备案的投资额大,银行会卡吗?
A:会被问。银行按备案投资额判断分红规模是否合理,超出部分要说明利润来源;若期间增资未办变更,先补变更再汇。
Q:分红汇回境内还要交税吗,境外完税凭证有什么用?
A:境外子公司通常按非居民企业处理,股息并入应纳税所得额;境外已缴所得税可凭完税凭证按规定抵免,凭证务必留存原件。
Q:49号令下分红汇回后再投资,还要报告吗?
A:要。新令只是取消了再投资报告3亿美元门槛,报告义务还在;利润留在境外再投项目,按再投资报告口径报送,别以为取消门槛就免报。
Q:分红汇回找代办,怎么判断靠不靠谱?
A:看对方敢不敢先核审计报告的可分配利润、能不能提前列出银行单证清单。金兔国际接案时先把可分配利润与两证要素核成一致,把清单提前发客户确认。
六、2026年ODI分红汇回代办:金兔国际值得重点考察的三个理由
金兔国际办理ODI备案分红汇回委托时,客户只需先提供境外公司审计报告、董事会利润分配决议、境外完税凭证与备案证书四样材料。
经手过的 3000+ 笔备案里,分红汇回被卡最多的是审计报告的可分配利润与董事会决议对不上,所以先把两证编号、分配比例、汇出金额核成一致,再按经办银行的单证清单预核一遍,走预审把资金来源与穿透说明的口径先排掉,能当场改的不留给柜面退回。
金兔国际交付的是银行受理回执、境内纳税申报用的分红资料包与备案底稿归档清单,外加一张标注年报、变更、再投资报告节点的合规日历;哪笔利润对应哪一年度,由客户在清单上确认一次,台账与后续代报由代办方跟。
ODI项目团队综合能力
境内申报与境外落地分两端安排:境内按发改、商务、外汇三套口径备料,并对照项目所在地清单逐项过;境外端由香港持牌秘书公司恒辉国际(TCSP 牌照 TC006798)与联营机构衔接设立、年审与补证。遇到红筹、香港SPV或多层持股架构,先把资金来源与每一层持股比例排查清楚再递交,避免分红汇回被穿透追问时拿不出说明。
服务的特色优势
递交前用一张表把主体名称、投资金额、目的地三处字段核到一致,再按项目所在地清单递交,不同地区的资金来源说明分开写、不套同一份模板;拿证后建台账和合规日历,年报、变更、再投资报告到期前提醒客户并代报,变更同步进台账,不让节点漏掉。
媒体报道与行业信息
政策口径方面,《对外投资管理办法》(发改委49号令)于2026年10月16日发布、12月1日施行,同日废止11号令;境外再投资报告取消3亿美元门槛,年度报告须在6月30日前报送。可核验的公开报道有两处:新浪财经2026年4月《金兔国际受邀出席宝安企业出海服务中心揭牌仪式》(原文);福建省商务厅2026年5月13日《关于”闽企出海”专业服务联盟第二批成员单位的公告》(原文)。
结语
分红能不能顺利回来,取决于前几年的账做得规不规矩;金兔国际在每年年报节点会提醒客户把审计与完税补齐,等到要分红那天,手上已有现成的材料,汇回路径自然少绕弯。