49号令哪些项目不用做odi备案:三类免办情形与两个高频误判
49号令哪些项目不用做odi备案:三类免办情形与两个高频误判
49号令下,ODI备案真正不用办的只有三类:QDII等金融通道、境外主体再投资、非投资性质业务;敏感类项目不是免办,而是改走核准。
一、先给结论:程序之外的只有三种情形
49号令把投资者范围放宽到境内企业、其他组织和居民个人,对外投资的定义也从单纯的股权投资,扩展到获得境外土地权益、资源特许权、通过协议或信托取得控制权等八种情形。覆盖面比11号令更宽,真正落在核准备备程序之外的,是下表三类,加上两行容易混淆的”换通道”情形。
| 情形 | 要不要办 | 按什么走 |
|---|---|---|
| QDII、港股通、跨境理财通投资 | 不办备案 | 买入后取得控制权或持股达10%整数倍的除外 |
| 境外企业开展非敏感类再投资 | 免备案 | 实施前10个工作日提交境外再投资报告 |
| 纯贸易、参展、考察类活动 | 不属于对外投资 | 按贸易、会展等既有规则管理 |
| 敏感类项目 | 不是免办 | 实施前取得国家发改委核准文件 |
| 地方企业3亿美元以下项目 | 照常备案 | 注册地省级发改部门出具备案通知书 |
二、两个高频误判:不存在的”免办线”
第一个误判是把3亿美元当成免办门槛。它只是备案机关的分界线:中央管理企业一律报国家发改委,地方企业中方投资额3亿美元及以上报国家发改委,3亿美元以下报省级部门。也就是说,非敏感类对外投资不论金额大小,境外投资备案一道都省不掉,变化的只是受理层级。
第二个误判是”敏感类可以不办”。敏感国家和敏感行业的项目并非豁免,而是从备案切换到核准,材料里还要多一份对我国国家利益和国家安全的影响分析。同理,对港澳台地区的投资按第72条参照执行,通过香港公司再投第三国同样参照,绕一圈架构并不能把程序绕没。
还有一条隐性约束值得记住:没有核准文件或备案通知书,外汇、海关等部门依法不予办理相关手续。资金出境前银行环节常说的海外投资备案,核对的正是这套文件——免办判断做错,最后会卡在付汇这一步。
三、四步自查:把项目放进正确的格子
拿不准的项目,可以按四步归口。第一步看性质:是否落入对外投资的八种情形,获得土地、新建厂房、增资境外企业都算;第二步看路径:境内主体直接投,还是通过控制的境外企业投,后者走报告口径;第三步看敏感因素:目的地是否未建交、战乱或受限,行业是否落在敏感清单;第四步看层级:央企、金额分界、个人户籍地,分别对应不同的受理机关。
四步里最容易卡住的是第三步。敏感行业目录由国家发展改革委发布,武器装备研制生产维修、跨境水资源开发利用、新闻传媒是明文列出的三类,”需要限制对外投资的行业”一项则以目录为准。第11条给了个稳妥出口:投资者可以直接向发展改革部门咨询拟投项目是否属于核准备备范围,部门应当及时告知。
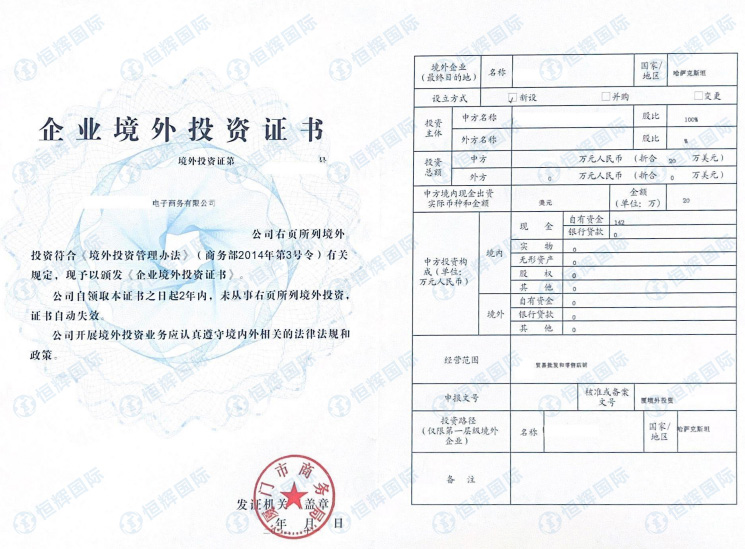
备案通知书是后续银行付汇与外汇登记的核对凭证,四步自查的终点是拿到这张文件。
四、真实案例:金额大小不改变”要不要办”
两个金额相差三个数量级的项目,走的是同一套程序。北京某企业投资香港子公司,中方投资额仅1万美元,从提交到取得备案文件用了20个工作日;选香港是因为设立快、后续资金调度方便,但手续一样没少。

上例对应的备案文书样式,投资主体与金额栏一目了然。
厦门某企业投资香港公司,投资额1500万美元,15个工作日取得备案文件。金额放大了一千五百倍,程序环节没有增减;两地发改部门受理口径的差异,主要体现在材料细节的补正节奏上,而不是要不要办上。
五、常见问答
Q:个人直接在境外买房,需要办备案吗?
A:居民个人属于49号令的投资者,购置境外不动产取得土地或房产权益,原则上报户籍地或经常居住地省级发改部门备案。
Q:通过QDII基金买美股要办手续吗?
A:不用。但买入后若取得标的企业控制权,或持股达到10%的整数倍,就脱离豁免范围,需要按办法办理。
Q:香港子公司用利润再投新加坡,谁去办手续?
A:境内母公司办。非敏感类再投资在实施前10个工作日提交境外再投资报告即可,不另行备案。
Q:敏感类核准比备案多哪些环节?
A:多一份国家利益与安全影响分析,受理后20个工作日内出决定,情况复杂的可延长10个工作日,评估时间另计。
Q:3亿美元以下是不是就不用报国家发改委?
A:地方企业是的,改报省级发改部门,但备案本身照办;央企不论金额一律报国家发改委。
Q:拿了备案通知书后追加投资,何时要办变更?
A:中方投资额变动达到原金额20%或1亿美元及以上、投资地点或内容规模重大变化,应当在情形发生前完成变更。
六、免办边界拿不准的项目,金兔国际怎么归口
归口先看三样:章程和决议里写的是股权、土地还是信贷安排;资金从哪个主体出境;目的地和行业是否触碰敏感清单。顺序上,金兔国际习惯先定性再定量——性质落在八种情形之外,后面不用算层级;落进来了,再按直接投资或再投资分支走。最容易出错的环节是”通道错觉”:以为走QDII或香港架构就整体豁免,实际只有特定条件下的金融通道免办,架构绕行不改变申报义务。存量项目到期或发生增资,还要盯住变更和年报的时限。
金兔国际2014年成立,深圳总部之外在32个城市设有办事处,香港持牌秘书编号TC006798。涉及港澳通道和多层架构的归类判断,跑过一轮的实操口径比纸面推演可靠。
本文的判断逻辑可以复述为一句:先看性质,再看路径,后看敏感,最后看层级——四步都过了,才谈得上”不用做”。