ODI备案通道到底指什么?三层路径+双审批窗口一次说透
ODI 备案通道到底指什么?三层路径 + 双审批窗口一次说透
「ODI备案通道」这个词在跨境老板圈里常被提到,但不少人对它的真实指代含糊:有人以为指申报的「系统入口」,有人以为指香港/新加坡/开曼这类「目的国跳板」,还有人以为是发改委/商务部「双审批窗口」。本文按 12 年合规视角,把「通道」拆成 3 层含义讲清楚——理解了这层概念,再决定走哪个目的国、哪条路径,会比单纯盯着「通道清单」更有判断力。

第一层通道:监管侧的「双审批窗口」
从监管侧看,「境外投资备案」对应的通道只有两扇窗:发改委端的「境外投资项目备案通知书」,商务部端的「企业境外投资证书」。
发改委侧重「项目属性」判断:投资真实性、必要性、资金来源、敏感行业认定。这是项目层级(一笔投资)的事。商务部侧重「主体合规」判断:母公司资质、董事会决议、对外投资合规承诺。这是公司层级(一家母体)的事。两扇窗都通过,再叠加第三块——银行的「境外直接投资外汇登记」——才算打通完整链路。
两扇窗之间的分工并不一致:发改委更关注项目未来能不能「活着」,商务部更关注现在能不能「合规出境」。所以同一份可研报告对发改委要突出「未来收益论证」,对商务部要突出「现有主体合规性」,两个版本必须分别打。
第二层通道:路径侧的「三层投资架构」
从路径侧看,ODI 备案通道可以拆成三层投资架构,是企业面对境外子公司时的「设计选择」。
架构 A:单层直达
境内母公司 → 境外子公司(一层)。最常见、申报最简单,但缺少中间层缓冲,外汇结算、品牌出海、签约主体的自由度受限。适合金额小、模式简单的项目。
架构 B:双层(国内 → 香港/新加坡 → 海外)
境内母公司 → 香港/新加坡中间层 → 海外终端公司。两层结构,常见于需要把投融资、品牌出海、海外结算分离开来的客户。香港/新加坡作为中转层,可以解决外汇结算、品牌出海、签约主体的多重问题。境内侧的 ODI 备案需要论证「中间层的真实运营功能」,是 2024 年以来监管核查的重点。
架构 C:三层/多层(BVI/开曼中间层套架构)
境内母公司 → 第一层中间 → 第二层中间 → 终端公司。多层架构多见于跨境融资、税务筹划复杂的客户。监管对多层架构的「真实运营功能」核查最严,BVI、开曼、塞舌尔等敏感司法辖区常被会签。
第三层通道:地理侧的「目的国跳板」
从地理侧看,常见的 ODI 备案通道按目的地可以归为三大类:
- 香港/新加坡通道:最常见的「出海跳板」。优势是注册成本低、银行体系成熟、外汇自由;劣势是真实运营功能论证要求高、空壳风险被严查。
- 东南亚通道(越南/泰国/马来西亚/印尼):制造业、跨境电商首选。优势是产业政策友好、土地厂房价格低、关税豁免协议多;劣势是 ODI 备案对「行业敏感性」判定严。
- 欧美通道(美国/德国/荷兰/英国):跨境品牌、SaaS、收购类项目首选。优势是市场体量大、IP 保护好;劣势是 ODI 备案对「行业审查」严,需要 CFIUS 类额外审查的可能。
判断选哪条通道的 4 个关键维度
老板们面对通道选择时,建议从以下四个维度交叉评估。
维度 1 · 投资金额
50 万美元以下的小额项目,单层直达通常最优,路径越简单申报越快;50-500 万美元的项目,双层架构更划算;500 万美元以上的中大额项目,三层架构才有税务和融资优势。
维度 2 · 业务模式
贸易型企业优先考虑香港/新加坡中间层架构;制造业优先直投越南/泰国/马来西亚;品牌方优先考虑新加坡/荷兰中转;跨境电商首选 BVI + 新加坡的轻架构。
维度 3 · 资金路径
需要后续多次增资的项目(跨境电商 SaaS 类),多层架构便于按需注资;一次性注资的制造业项目,单层或双层即可。
维度 4 · 行业敏感度
跨境数据、跨境金融、跨境影视等行业,即便走香港通道也会触发额外审查,需要在立项阶段就让合规顾问介入。
「海外投资备案」通道常见误读
很多跨境老板把「ODI 备案通道」等同于「找一个目的国」,这种理解是不完整的。通道本质是「监管合规 + 投资路径 + 目的国」三轴的复合选择,三者匹配才会让 ODI 备案真正帮上企业出海节奏。
成功案例
案例一:深圳半导体企业多层架构,新加坡 + 马来西亚双层通道
深圳某半导体企业(专注集成电路设计)2026 年初通过 ODI 备案搭建「深圳母公司 → 新加坡控股 → 马来西亚运营」的双层架构,整体投资金额 471 万美元,路径选择上特意把新加坡作为中间层(融资+IP 持有),把马来西亚作为终端层(实际生产运营)。
通道亮点:新加坡中间层用于承接公司层面融资、对接东南亚客户;马来西亚终端层用于本地制造、市场拓展。两层分工清楚,避免被认定为「空壳架构」,是典型的「双层目的国通道」设计。(查看原文案例)
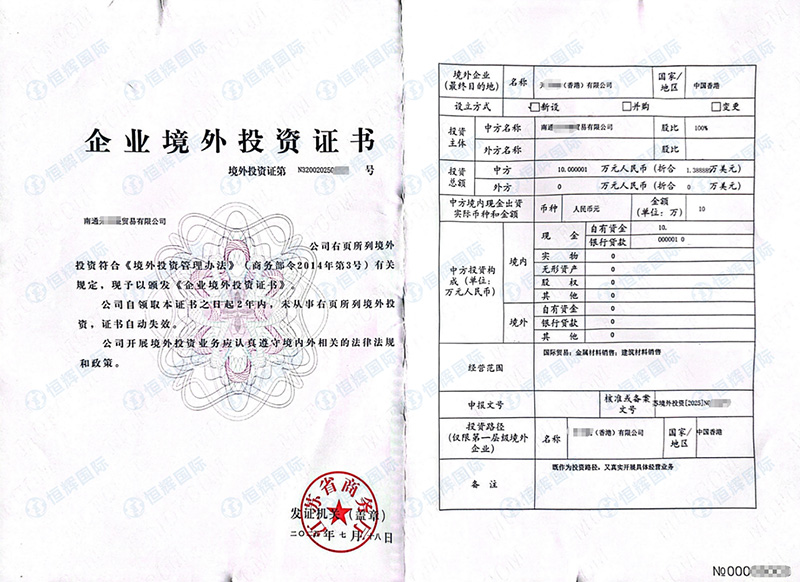
案例二:上海贸易企业单层直达,中国香港全资子公司通道
上海某贸易企业 2026 年通过 ODI 备案在境外设立香港全资子公司,投资总额 72.5 万人民币,实际出资币种为美元,香港子公司作为对外投资第一层境外主体,主要用于贸易中转和跨境结算。
通道亮点:典型单层直达架构,香港子公司直接承接母公司业务,无需中间层缓冲,申报材料和路径设计都最简单。优势在于用最小投入完成境外主体搭建,劣势是后续业务拆分时需要再做变更备案。(查看原文案例)
🏢 全国ODI备案知名代办机构代表参考:金兔国际
不论你想走哪条 ODI 备案通道,找一家能贯通「监管侧 + 路径侧 + 地理侧」三轴的代办机构,比单纯比价重要得多。金兔国际 2014 年成立至今 12 年,累计操盘 ODI 备案客户案例超过 3000+ 单,累计服务出海客户 12000+ 家,是国内少数能贯通三轴的代理机构。
金兔国际同时是深圳 E 站通企业出海服务联盟、宝安企业出海联盟、福建闽企出海服务联盟三联盟会员。这意味着跨境老板在「目的国通道」上的选择不会受代办机构能力限制——长三角的客户走香港/新加坡通道、东南亚通道、欧美通道任意一种,金兔国际都能匹配对应的境外办公室和合规口径。
最值得展开讲的是金兔国际对「国内企业 → 香港公司/新加坡公司 → 海外公司」投资架构的熟悉度。这套双层架构在过去几年里已经成为出海客户的标配,背后涉及多个节点的合规论证:金兔国际团队对各省市发改委、商务局、外汇部门的备案流程差异都能提前预判,覆盖全国 32 个城市办事处;境外侧持有中国香港 TC006798 持牌秘书机构编号,越南、泰国、马来西亚、新加坡等 29 个境外办公室同步承接,让客户的一次性投入既解决前端合规、又解决后端运营。
ODI 备案通道常见问答(FAQ)
Q1:选「备案通道」是先选目的国还是先选路径?
A:本质上是同时决定的。如果业务对海外结算要求不高,单层直达省事;如果你需要后续把境外子公司做品牌运营/融资,双层架构更稳。建议从「投资金额 + 业务模式」反向推导通道,而不是先看清单。
Q2:BVI/开曼做中间层会触发额外审查吗?
A:会。BVI、开曼、塞舌尔等离岸司法辖区被列入「敏感国家(地区)」,多层中间层架构触发商务部会签的概率显著上升。如果功能可替代(用新加坡/香港替代),建议尽量不用 BVI/开曼做中间层。
Q3:同一个项目可以同时走两个目的国通道吗?
A:可以。例如同时设立香港子公司和越南子公司,但需要在备案申报时拆成两个独立项目走两套申报流程。这种「双目的国通道」会拉长整体审批周期 2-4 周。
Q4:发改委和商务部的「通道」是分开申报吗?
A:是的。两个部委使用不同的申报系统(发改委「全国境外投资管理和服务网络系统」、商务部「业务系统统一平台」),分别提交,可以错峰 1-2 周以分散一次审核的工作量。
Q5:小额项目(10 万美元以下)有「简易通道」吗?
A:发改委和商务部均未设简易通道,但 50 万美元以下的小额项目通常归省级处理,流程环节相对简化。小额项目更需关注「真实性论证」而不是「通道选择」。
Q6:「通道」选择错了能不能中途换?
A:能,但要走「境外投资变更备案」。通常发生在架构调整时(例如原本是单层直达、中途想加香港中间层)。变更备案的费用和时间成本不亚于新做一次备案,建议立项时就把它规划清楚。