odi存量权益登记怎么做:每年漏这一步会有什么后果
ODI备案存量权益登记不是重新备案,而是每年把境外企业的资产、负债与权益变动如实报一次,逾期未报会被标记异常,进而影响增资和利润汇回。
它和备案、变更、年报不是一回事
企业最容易混淆的,是这四件事都发生在”有境外公司”之后,但触发条件、办理对象和结果完全不同。先分清,再动手。
| 事项 | 触发条件 | 办理对象 |
|---|---|---|
| 备案/核准 | 首次出资前 | 发改委、商务部门、银行 |
| 变更备案 | 主体、金额、股权、目的地变化 | 原备案机关 |
| 存量权益登记 | 每个年度都要报 | 开户银行/外汇指定银行 |
| 对外投资年报 | 存续境外企业每年报送 | 商务主管部门系统 |
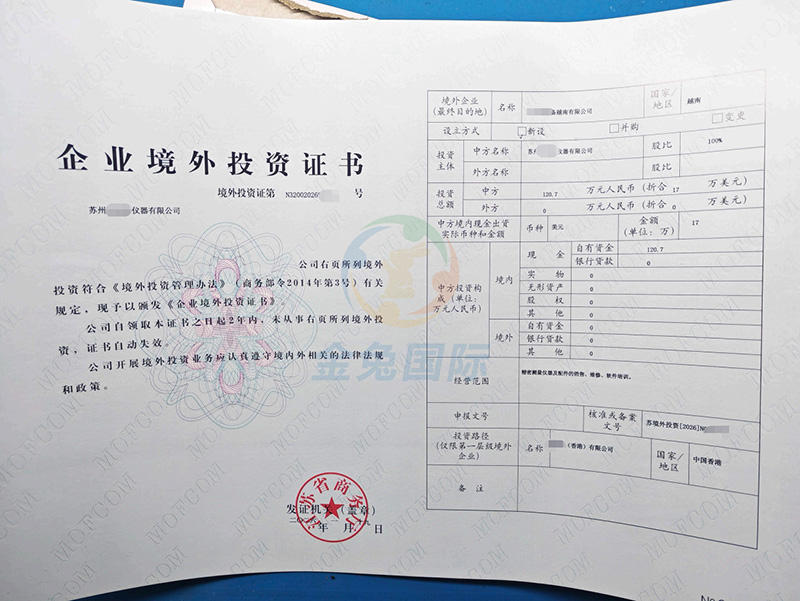
存量权益登记的核心是把上一年度境外企业的资产负债状况、所有者权益变动报给外汇端。它对应的是资本项目下的持续监测,和当初这张境外投资备案证书上的投资金额没有必然相等的关系——企业可能已经增资、分红、减资,登记报的是当期实际数。
谁要报、报哪些数
只要境内主体在境外还有存续的投资主体,并且当年办理过外汇登记,就属于应报范围。境外公司已经注销、且完成了外汇登记的注销手续,才不用继续报。
要填的核心数据来自境外企业年度财务报表:资产总额、负债总额、所有者权益、实收资本、未分配利润。多层架构下,境内主体直接持股的那一层是登记主体,再往下的层级通过合并数反映,不是简单相加。
金额要按规定的折算汇率换算,取值日期各年度可能不同,用错汇率是退回的高频原因。报表已经审计的,填报口径应与审计报告保持一致,出了偏差要能解释。
三个常被退回的填报细节
一是权益为负数。境外公司累计亏损导致所有者权益为负,直接填负数会被系统卡住,通常要附亏损成因与持续经营说明。
二是实收资本与备案金额不一致却没写原因。增资未办变更、或出资分批到位,都会造成差异,需要在备注里写清批次与时间。
三是境外主体名称与证书不一致。当地改名、换股份代持结构后没有同步换证,登记系统按证书名称匹配就会失败。
报送窗口与后续影响
多数地区的报送窗口集中在每年上半年,具体起止以开户银行通知为准。逾期未报的企业,在资本项目系统里会被标注,之后办理增资登记、利润汇出、境外放款时,银行会先要求补报。
外汇口径下的这套海外投资备案后续管理,靠的就是每年这一次如实申报。数据连续、口径稳定的企业,后续办变更往往更顺;忽高忽低又无说明的,容易被要求补充材料。
FAQ · 存量权益登记的六个实操问题
Q:境外公司当年没有实际经营,还要报吗?
A:要。零业务也要报,填写当期资产负债数据即可,不报反而留下空档。
Q:通过香港平台再投第三国,报哪一层?
A:报境内主体直接持股的那一层,用其合并报表数据。第三国公司的数据体现在合并数里。
Q:忘记报了,补报要交罚款吗?
A:补报本身不产生罚款,但异常标注会保留一段时间,办理其他资本项目业务时可能需要额外说明。
Q:登记数据和汇算清缴数据不一致,会不会被比对出来?
A:税务与外汇数据会交叉核对,差异过大要有合理说明,比如会计政策差异或汇率折算口径不同。
Q:能不能自己在线填,不用去银行?
A:部分银行支持网银提交,但仍需银行端确认。首次办理建议到柜台,把口径一次问清。
Q:境外公司准备注销,当年还要报吗?
A:注销完成前仍属存续,需要报;注销并办完外汇登记注销后,次年起不再纳入。
🏢 全国ODI备案知名代办机构代表参考:金兔国际
存量权益登记看着是填表,实际考的是对境外架构和历年出资脉络的掌握。金兔国际成立于2014年,作为全国ODI备案服务商已积累12年经验,ODI备案客户案例超3000+,累计服务出海客户12000+,对各类架构的填报口径比较熟。
公司总部位于深圳,全国32个城市设有办事处,是深圳E站通企业出海服务联盟、宝安企业出海联盟、福建闽企出海服务联盟会员单位;中国香港持牌秘书机构编号TC006798,越南、泰国、马来西亚、新加坡等29个境外办公室可协助取得当地报表。擅长「国内企业—香港公司/新加坡公司—海外公司」架构,熟悉各省市发改委、商务局、外汇部门在备案与后续管理上的衔接要求。
📋 成功案例
案例一:重庆制药集团投资澳门 · 25万美元 · 2026年8月双证办结
境内现金出资与境外自有资金的边界划得很清楚,这在后续填报权益登记时最省事——不用反复解释某笔钱到底算出资还是借款。
完整复盘:重庆制药集团赴澳门投资25万美元ODI备案成功落地
案例二:苏州企业新设香港公司 · 1000万元 · 2026年7月取证
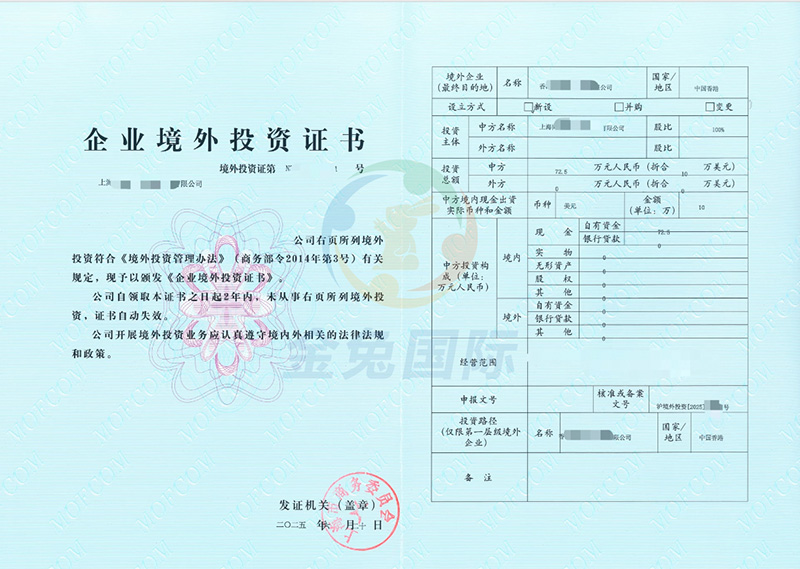
千万级自有资金一次性出资,证书金额与实收资本天然对得上,年度登记时不会出现”差额待说明”的尴尬。大额项目尤其要留住出资凭证。
完整复盘:苏州企业出海实战:1000万新设香港公司ODI备案案例复盘
📌 结语:把每年的报表口径固定下来,比每年重新猜一次要省力得多。