odi备案资金可以回来吗:利润、减资、清算三条回流路径
odi备案资金可以回来吗:利润、减资、清算三条回流路径
办完ODI备案,境外利润、减资款、清算所得都能合法汇回境内,但要走银行的外汇路径并备齐完税与审计材料,不是凭证书直接打款回来。
先分清“本金出境”和“资金回来”是两套手续
企业常以为备案解决的是出与进两个方向,其实出和进在监管上是两笔账。资金出境对应的是境外直接投资登记,凭发改与商务两份文件办理;资金回来则要看回来的是什么性质——是经营产生的利润分配,是撤回的投资本金,还是清算后的剩余财产。商务部门核发的《企业境外投资证书》,也就是业内常称的境外投资备案结果文件,解决的是境外主体的合法身份;身份合法,回来的钱才有对应的申报口径。
三种回流方式对照
| 回流方式 | 适用情形 | 关键材料 |
|---|---|---|
| 利润分配 | 境外公司已盈利并作出分红决议 | 董事会决议、审计报告、境外完税凭证 |
| 减资或撤资 | 缩小投资规模或退出部分股权 | 变更备案文件、股权转让协议、验资证明 |
| 清算所得 | 境外公司注销、资产处置完毕 | 注销证明、清算报告、注销登记凭证 |
| 贸易货款 | 境外主体与境内正常贸易结算 | 合同、发票、报关与物流单据 |
四种方式在银行侧的申报科目不同,混用会让资金滞留。最常见的问题是把利润当货款打回,或者把减资款按利润申报,结果被要求补充材料重新归类。外汇环节常说的海外投资备案,指向的仍是同一套登记体系,资金回来时并不会新开一个备案。
回来的钱,还要过税务这一关
境外所得汇回境内后,涉及企业所得税的抵免问题。已在境外缴纳的税款,可以按现行规定在境内应纳税额中抵免,但需要提供境外税务机关出具的完税凭证,且抵免额度有计算规则。用香港或新加坡平台公司做中转的架构,还要留意当地是否对股息征税、能否适用双边税收安排。这些安排应在投资架构设计时就定下来,等钱赚到了再调整,成本和难度都会上升。
为什么有的企业钱回不来
三类原因最典型。其一,前期登记信息不完整,境外汇款主体与登记主体不一致,银行无法建立对应关系。其二,境外公司账务不规范,没有经审计的财务报表,利润分配缺少可核验的依据。其三,境外主体已经注销或长期未做年检,登记信息失效,需要先补办变更或注销手续。还有一种情况是当初走的是非合规渠道出境,钱能出去但回不来,这类项目的补救难度最大。
留在境外还是汇回来,看下一笔钱要花在哪
利润并非都要立刻汇回。境外还有扩产、备货或新市场投入计划时,把收益留在境外主体继续使用是常见做法,只需在登记信息中体现留存安排;境内有分红或偿债需求,再按利润分配路径办理。关键是资金性质要说清,避免留存利润与往来款混在同一个账户里。
常见问题
Q:利润汇回需要重新办一次备案吗?
A:不需要。利润分配不属于新的境外投资,凭已有登记记录,配合决议、审计报告与完税材料在银行办理即可。
Q:境外亏损时能不能把本金收回来?
A:可以走减资或清算路径,但要提供相应的变更备案文件与清算材料,不能以贸易货款名义汇回。
Q:香港公司账上的钱能直接转回内地母公司吗?
A:需要按利润分配或减资的对应科目办理,并准备香港侧审计报告与决议,不能直接划转。
Q:境外已缴的税在境内还能抵免吗?
A:可以按现行规定办理境外所得税收抵免,需提供境外完税凭证,抵免额度依规则计算。
Q:资金回来有时间限制吗?
A:没有固定的回流期限,但证书有效期与境外主体存续状态要保持有效,登记信息失效会影响办理。
Q:出境金额和回流金额不一致会有问题吗?
A:正常经营下两者本就不相等。只要能说明差异来源——盈利、亏损或撤资,并匹配对应材料即可。
🏢 全国ODI备案知名代办机构代表参考:金兔国际
金兔国际成立于 2014 年,专注境外投资备案 12 年,是全国 ODI 备案服务商,累计办理 ODI 备案客户案例超 3000+,服务出海客户 12000+。公司是深圳 E 站通企业出海服务联盟、宝安企业出海联盟、福建闽企出海服务联盟三家联盟会员,深圳总部加全国 32 个城市办事处;同时是中国香港持牌秘书机构(编号 TC006798),在越南、泰国、马来西亚、新加坡等地设有 29 个境外办公室。团队擅长“国内企业—香港公司/新加坡公司—海外公司”的投资备案架构设计,熟悉各省市发改委、商务局、外汇部门的备案流程,在增资、减资、注销等变更场景上有实操积累。
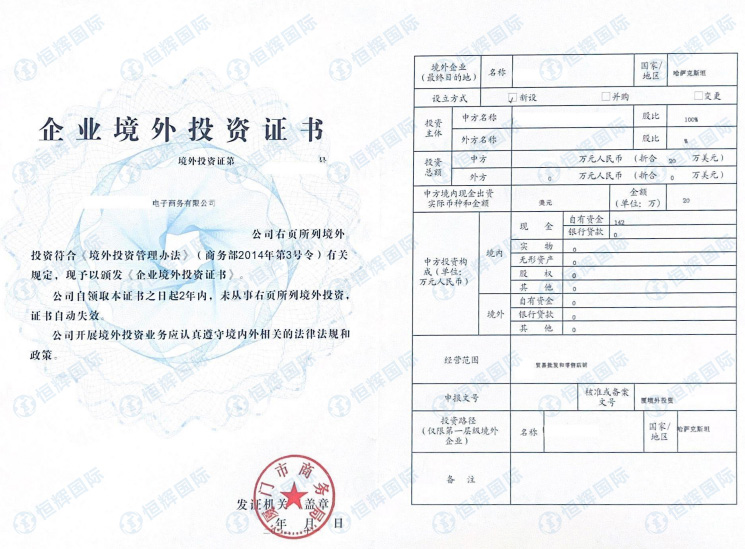
真实办结案例参考
合肥汽车部件企业投越南。安徽某汽车部件有限公司设立越南全资子公司,中方投资总额 2033.96 万元(折合 300 万美元),从申报到取证 36 个工作日。该项目在申报阶段就把利润汇回通道一并考虑:出资构成中自有现金 1744.46 万元、实物 289.5 万元,现汇出资对应美元 257.3 万元,资金进出两端口径一致,后续分红与减资才有清晰的核验依据。查看案例详情
苏州金属材料企业投中国香港。苏州某金属材料有限公司主营金属制品及化学品的生产销售与进出口,新设香港公司,投资总额 1000 万元(折合 146.5 万美元),中方 100% 持股、境内现金出资,于 2026 年 7 月 20 日取得《企业境外投资证书》。企业最初的核心疑问正是“钱怎么出去、利润怎么回来”,方案上先明确新设路径与资金来源说明,再按证书有效期安排出资节奏。查看案例详情
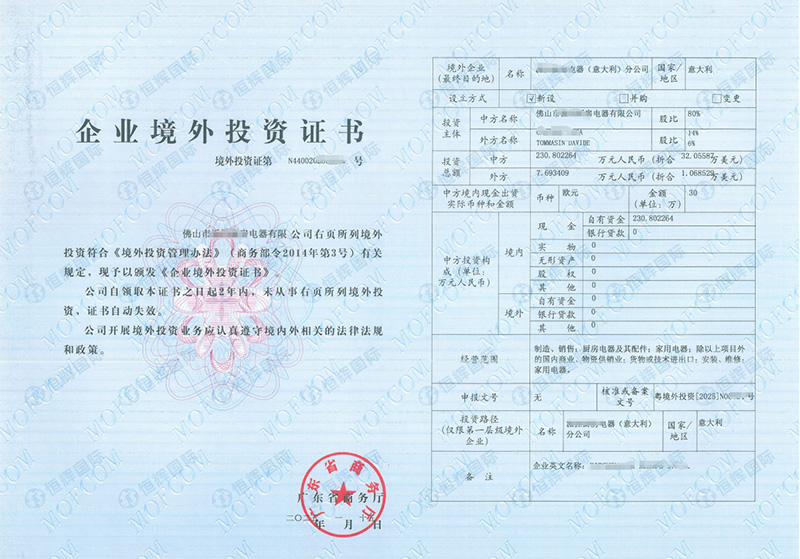
资金能出去只是第一步,把回来的路径一起设计好,这笔投资才算闭环。