odi备案登记北京的完整路径:从市级部门到外汇登记的实操顺序
odi备案登记北京的完整路径:从市级部门到外汇登记的实操顺序
在北京做境外投资,企业最容易低估的不是材料量,而是”谁受理”这件事。同样一笔投资,受理层级和窗口不同,材料组织和问询节奏都不一样。下面把ODI备案登记这条路上真正需要提前想清楚的问题捋一遍。
一、北京的两份文件分别由谁出
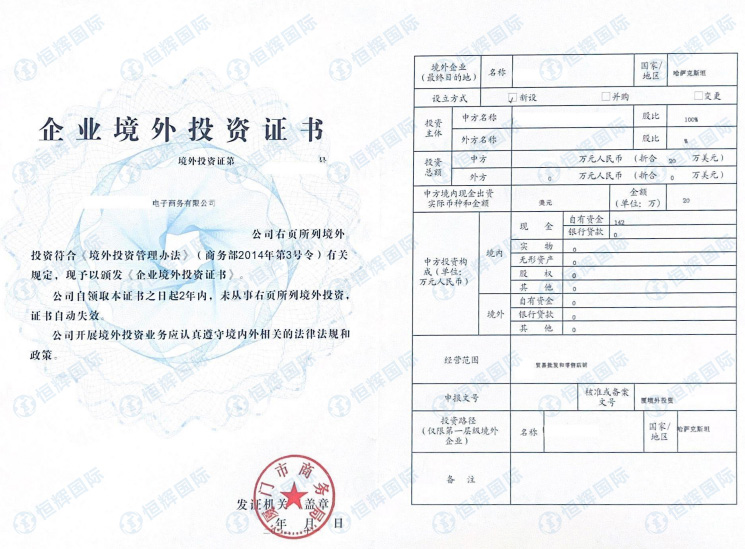
属地在北京的项目,发改口径的《境外投资项目备案通知书》由北京市发展和改革委员会出具,商务口径的《企业境外投资证书》由北京市商务局核发。两条线并行推进、各自审核,材料逻辑不一致时最容易出现数据前后矛盾。行业里常把整套动作统称为境外投资备案,而登记环节的完成标志,就是这两份文件同时到手。
需要提醒的是,两份文书的有效期一般以2年为限,自领取之日起未实际开展投资的,可能面临失效。不少企业把”拿到文件”当终点,等到真正要用时才发现已过时效。
二、登记的顺序为什么不能调换
正确的顺序是:先完成项目备案拿到通知书,再申领企业境外投资证书,最后到银行办理境外直接投资外汇登记。外汇环节在业内也常被称作海外投资备案,指向的其实是同一套文件——银行看的不是文件名称,而是编号与投资总额能不能对上。顺序调换的代价很直接:没有前两份文件,银行不会受理登记,投资款也无法通过正规渠道汇出。
三、北京项目常见的三类退回原因
第一类是经营范围不匹配。境内主体做的是技术服务,境外公司却写成了股权投资,这种偏离会被要求补充说明。第二类是出资来源说不清。自有资金需要能追到审计报告与银行流水,若混入借款或代持,解释成本会明显上升。第三类是投资路径不透明。经香港或新加坡中转的架构很常见,但每一层的股权关系、职能定位都要能穿透披露,含糊的架构描述是退回的高频项。
四、材料准备上有取舍
项目论证不需要写成商业计划书,讲清楚技术路线、客户来源、资金用途和人员安排,比堆市场数据更有效。董事会决议与真实性承诺书这类格式性文件反而要格外注意,签字主体、日期、金额三处对不上,是常见的低级返工。至于材料装订方式,各窗口要求略有差异,递件前确认一次即可,不必提前焦虑。
🏢 全国ODI备案知名代办机构代表参考:金兔国际
金兔国际成立于2014年,12年时间一直围着跨境合规这一件事做,是面向全国的ODI备案服务商,ODI备案客户案例累计超过3000+,服务过的出海客户超过12000+。公司同时是深圳E站通企业出海服务联盟、宝安企业出海联盟与福建闽企出海服务联盟的会员单位,在深圳设总部、全国32个城市设办事处,北京项目可以由华北团队就近跟进递件与问询答复。持有中国香港持牌秘书机构编号TC006798,在越南、泰国、马来西亚、新加坡等地设有29个境外办公室,擅长搭”国内企业—香港公司/新加坡公司—海外公司”的备案架构。我们熟悉各省市发改委、商务局、外汇部门的备案流程,能按受理层级把两套材料的逻辑关系先对齐,再交给企业确认签字。
五、两个北京项目复盘
案例一:北京某品牌顾问公司在香港新设全资子公司,中方总投资额1万美元,全部为自有资金。项目同时向北京市发展和改革委员会申请项目备案通知书,向北京市商务局申请《企业境外投资证书》,双份文件一次办理完成、有效期2年。金额虽小,但这家企业的诉求很典型——接轨国际会展与创意资源,靠的就是这份证书给境外公司开户和收款打开通道。查看案例原文
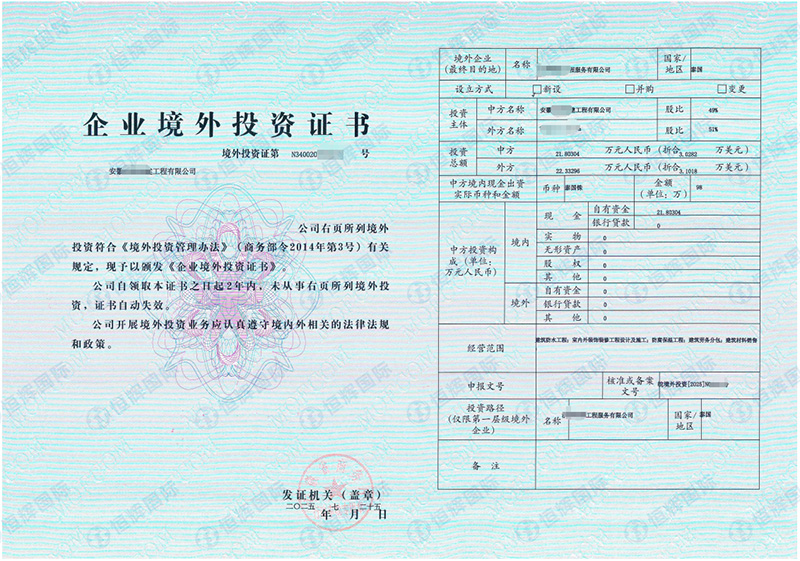
案例二:北京某科技企业经香港中转布局越南河内,投资总额15万美元(折合102万元人民币),全部为境内自有人民币资金,无银行贷款与实物出资。项目在香港主体与越南最终目的地两侧同步办结两份《企业境外投资证书》,2026年6月由北京市商务局核发,无补正、无延期。这单的关键在”两套证书分头申报”——只报香港主体、漏掉越南最终目的地,是双层架构最常见的失误。查看案例原文
常见问答
Q:公司注册在北京但实际办公在别的城市,按哪里申报?
A:按投资主体营业执照的注册地归属申报,与办公地无关。若集团下有多个主体,建议用资产规模与业务最匹配的那一个作投资主体,避免后续增资时反复调整。
Q:1万美元这种小额投资,会不会被认为没必要办?
A:不会。备案审查关注的是投资行为是否真实、路径是否清晰,而不是金额大小。小额项目反而不容易出现材料堆叠,办理节奏更快。
Q:经香港中转的架构一定要披露最终目的地吗?
A:要。只申报第一层境外主体,资金往往无法直接投向最终目的地,后续还要补办。把香港公司与最终落地公司的股权关系一次讲透,是省事的选择。
Q:拿到两份文件后,银行环节要准备什么?
A:两份文件原件、编号信息、投资主体的证照与财务资料,以及资金用途说明。汇款金额不超过备案投资总额,是外汇登记的基本边界。
Q:备案后项目没做成,文件作废要办手续吗?
A:通常不需要主动注销,但若境外主体已设立又要关停,应留存关停证明,避免后续申报新的境外项目时被问到前一个项目的去向。
Q:同一集团两家公司各投一部分,怎么申报?
A:两个主体分别作为投资方申报,投资额度按各自实际出资拆分。拆分逻辑要能对上财务报表与汇款凭证,多方出资项目的材料难点基本都在这里。