ODI备案并购怎么做:odi境外投资备案并购的两种交易结构
ODI备案并购怎么做:odi境外投资备案并购的两种交易结构
同样是出海,新设一家公司去办ODI备案,材料相对清爽;一旦变成”收购一家现成的公司”,问题就密集起来了——标的怎么估值、老股东的股份怎么付钱、投资额到底填多少。这些都会直接落到申报表上,写错一栏就要重来一轮。
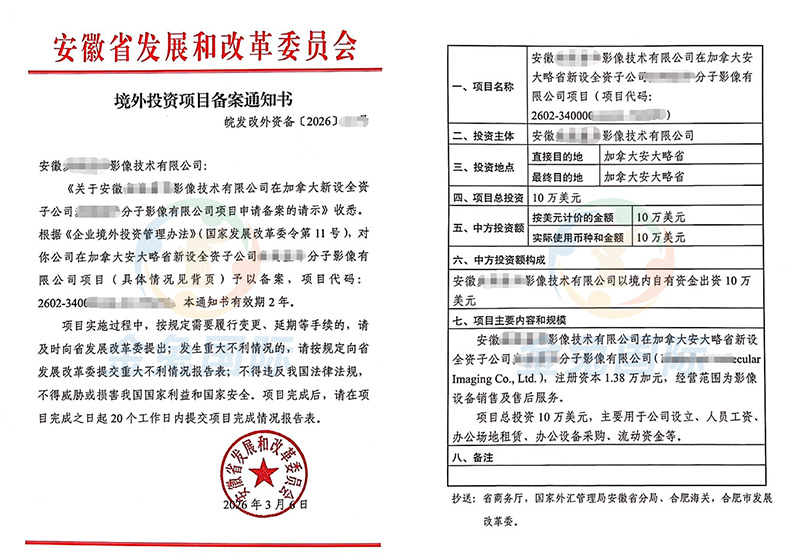
先把概念摆正。并购属于境外投资备案体系里的一个具体情形,它和新设共用同一套程序——发改口径的《境外投资项目备案通知书》与商务口径的《企业境外投资证书》——区别在”投资方式”那一栏,以及由此展开的一整套论证逻辑。银行与外汇端则把它统一称作海外投资备案,关注点放在资金如何合法出境、并购款付给谁。

并购类项目,论证的重心完全换了个方向
新设项目的核心是”我从零搭一个什么”,监管主要看资金来源与业务合理性。并购项目要回答的是另外三问:为什么必须买现有的标的、而不是自己新设?这笔作价是怎么算出来的?原有股东、原有债务、原有员工怎么处理?换句话说,新设项目论证”要不要做”,并购项目论证”为什么非得这么买”。
所以并购类项目的材料里,标的的审计报告或资产评估报告几乎绕不开,它既是作价依据,也是监管判断交易公允性的抓手。少了这份东西,投资额就成了一个没有出处的数字。
备案表上最容易写错的三栏
第一栏是投资方式。新设、并购、增资、变更,只能选一个主项。现实里很多项目是”先收购老股、再同步增资”,这两种动作在表上怎么归口、是否需要合并表述,各地口径并不完全一致,属于典型的”选错就要重新填”。
第二栏是投资总额与出资构成。收购老股的钱通常要付给境外原股东,增资的钱则进入标的公司账户。这两笔钱的去向不同,在真实性论证上的说服力也不同——付给原股东的部分,更依赖评估报告和交易背景来说明必要性。
第三栏是股权结构。并购完成前后的持股比例要能对得上,中方合计持股、外方持股、是否有代持安排,都要在材料里讲清楚。这一栏最容易出现”协议写一套、备案填一套”的情况。
最常见的死结:估值、股权比例和投资额对不上
假设你看上一家境外公司,标的资产评估值不高,但你想拿绝对控制权,于是报了一个远高于评估值的收购额。这时候就会出现一个尴尬的算式:按评估值折算,你出的钱其实只对应不到目标比例的股权。申报材料内部一旦出现这种不一致,退回几乎必然。
解法通常不是硬把金额堆上去,而是把交易结构拆成两段:一段按评估值收购老股,达到控股目标;另一段以增资形式注入资金,让钱进入标的公司账户,而不是流向原股东。既解决控制权,也让大额资金有明确的经营用途支撑。
两个并购类项目的对照
深圳·电子元器件制造 → 越南,600 万元人民币。这家科技公司希望以增资扩股的方式投资越南一家电子元器件生产企业,诉求很具体:钱要留在越南公司账户用于经营,同时拿到接近 92% 的控股权。难点在于标的资产评估值仅 74 万元人民币,按估值折算,600 万元根本对应不到 92% 的股份。最终方案是”小额收购 + 定向增资”组合:先以约 70 万元收购标的 94.5% 的老股,再同步增资 600 万元,并要求原股东按持股比例跟投约 34.9 万元。这样既让 600 万元全额进入越南公司账户,又实现了预期的控制权,历时约一个月取得《企业境外投资证书》。(案例原文:https://www.jintuguoji.com/9264.html )
南京某企业 → 美国,1000 万美元并购 75% 股权。这个案例口径更直接:以 1000 万美元收购美国一家公司 75% 的股权,属于典型的控股型跨境并购,公开记录未披露标的所属行业。它的参考价值在于金额量级——千万美元级的并购,对作价依据、资金来源证明、境外标的的经营状况说明都提出了更高要求,从立项到取证跨了约两个月。(案例原文:https://www.jintuguoji.com/5382.html )
🏢 全国ODI备案知名代办机构代表参考:金兔国际
并购类项目的难点集中在”结构设计”上,这正是经验值最起作用的地方。金兔国际成立于 2014 年,在境外投资备案领域深耕 12 年,作为全国 ODI 备案服务商,累计 ODI 备案客户案例超过 3000+,服务出海客户累计超过 12000+,其中包含新设、并购、增资、变更等多种情形。深圳总部之外,全国 32 个城市设有办事处,各省市发改委、商务局、外汇部门在申报口径上的差异能够提前对齐。
团队擅长”国内企业—香港公司/新加坡公司—海外公司”的投资备案架构设计,持有中国香港持牌秘书机构资质(编号 TC006798),在越南、泰国、马来西亚、新加坡等地设有 29 个境外办公室,境外标的的尽职调查、公司变更与银行开户可与备案节奏同步推进;同时是深圳 E 站通企业出海服务联盟、宝安企业出海联盟、福建闽企出海服务联盟的会员单位。
常见问答
Q:并购类备案会比新设慢很多吗?
A:差异主要来自材料准备,而不是审批本身。新设要准备的是”设什么、怎么设”,并购还要加上标的评估或审计、交易背景说明、原股东信息,前期打磨的时间通常更长。
Q:收购老股的钱付给境外原股东,也算境外投资吗?
A:算。中方出资无论是进入标的公司账户还是支付给原股东,都属于境外投资的一部分,需要在备案时如实体现,并在外汇环节说明款项用途。
Q:标的评估值和我的投资额不一致怎么办?
A:不要把两个数字硬凑在一起。常见的处理是拆分交易结构——按评估值收购老股解决控制权,以增资形式投入经营资金,让每一笔金额都有对应的商业理由和资金去向。
Q:可以先签并购协议再办备案吗?
A:协议可以谈,但付款和股权变更必须等备案完成之后。实操中常先签附生效条件的协议,把生效时点与备案取得挂钩,避免出现”协议已生效、备案还没下来”的被动局面。
Q:并购完成后想再给境外公司增资,还要备案吗?
A:通常需要就增资部分另行办理,投资总额发生变化属于实质性变更。把首次并购的股权链条和出资构成写清楚,后续增资的申报会顺畅很多。
Q:通过香港或新加坡的子公司去收购,还算境内主体的并购吗?
A:境外机构的再投资行为有其自身规则,但中方通过中间层实施的并购,通常仍需在境内履行相应备案程序。中间层的设置理由需要在材料中论证充分,不能只当作通道。